Kort fortalt
En krydslivsforsikring er to livsforsikringer, der "krydser" hinanden: du ejer og betaler en livsforsikring på din partners liv, og din partner ejer og betaler én på dit. Dør den ene af jer, får den anden summen udbetalt fra sin egen forsikring, uden om dødsboet og som hovedregel uden skat eller boafgift (se forbehold nedenfor).Den primære målgruppe er ugifte samlevere. I modsætning til ægtefæller har samlevere ingen automatisk arveret efter dansk lov. Hvis I ikke har et testamente (eller hvis I har børn fra tidligere forhold) kan den efterladte partner stå tilbage uden økonomisk sikkerhed.
Sådan virker den
- Du tegner en livsforsikring på din partners liv: du er forsikringstager og ejer, din partner er den forsikrede.
- Din partner tegner en livsforsikring på dit liv: din partner er forsikringstager og ejer, du er den forsikrede.
- Hver af jer betaler præmien for jeres egen forsikring.
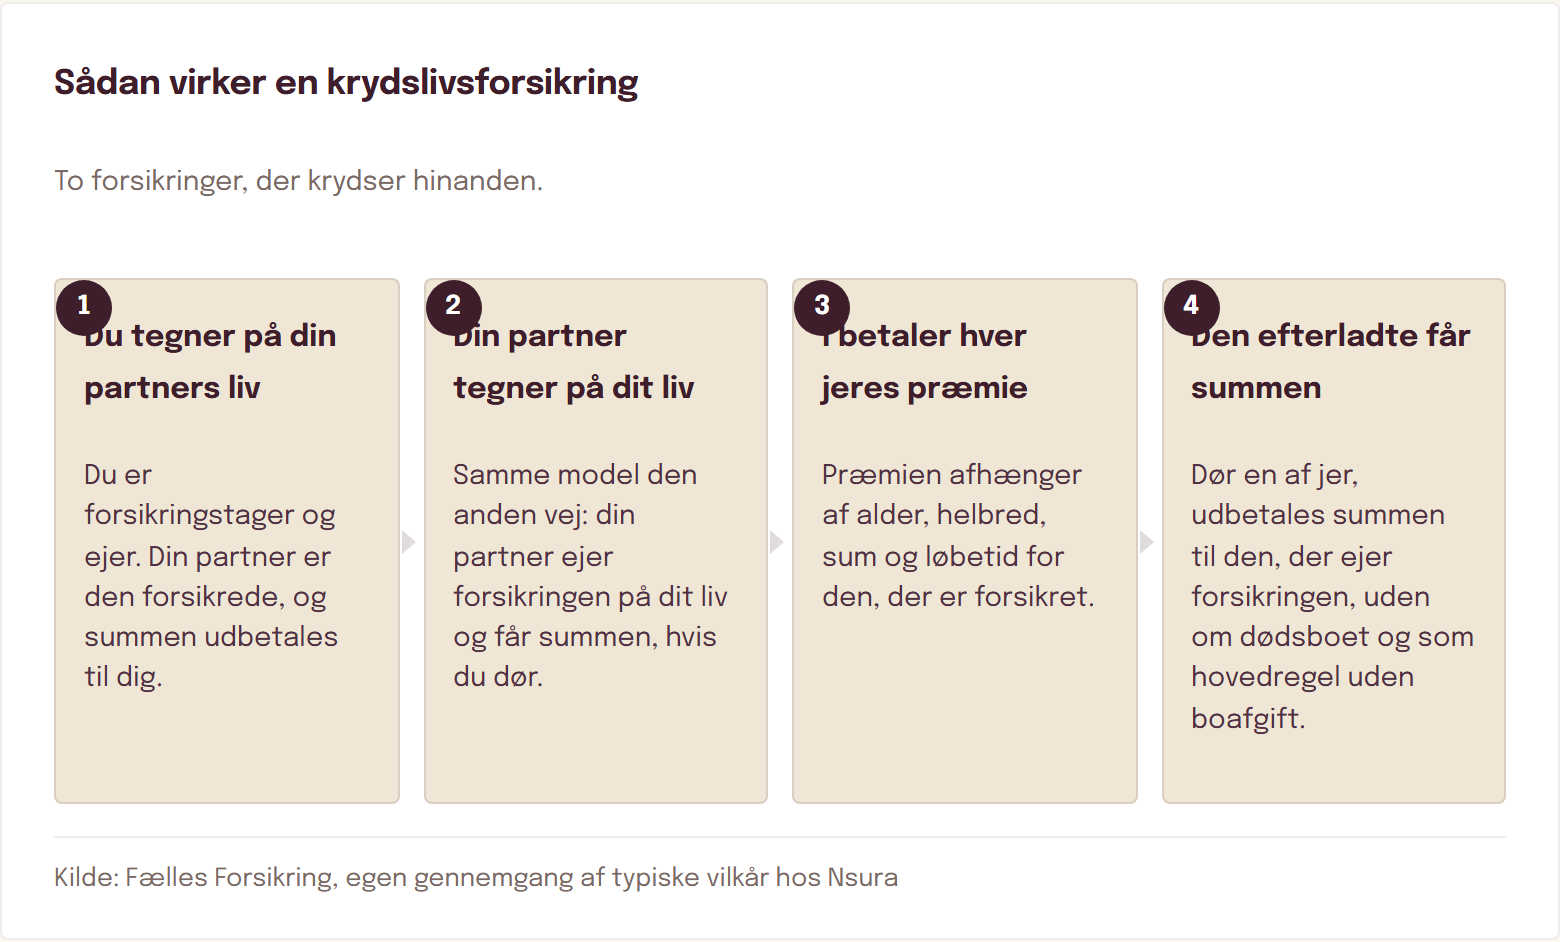
Sådan virker en krydslivsforsikring
To forsikringer, der krydser hinanden.
-
Du tegner på din partners liv
Du er forsikringstager og ejer. Din partner er den forsikrede, og summen udbetales til dig.
-
Din partner tegner på dit liv
Samme model den anden vej: din partner ejer forsikringen på dit liv og får summen, hvis du dør.
-
I betaler hver jeres præmie
Præmien afhænger af alder, helbred, sum og løbetid for den, der er forsikret.
-
Den efterladte får summen
Dør en af jer, udbetales summen til den, der ejer forsikringen, uden om dødsboet og som hovedregel uden boafgift.
Vis som tabel
| Trin | Hvad du gør |
|---|---|
| 1 | Du tegner på din partners liv. Du er forsikringstager og ejer. Din partner er den forsikrede, og summen udbetales til dig. |
| 2 | Din partner tegner på dit liv. Samme model den anden vej: din partner ejer forsikringen på dit liv og får summen, hvis du dør. |
| 3 | I betaler hver jeres præmie. Præmien afhænger af alder, helbred, sum og løbetid for den, der er forsikret. |
| 4 | Den efterladte får summen. Dør en af jer, udbetales summen til den, der ejer forsikringen, uden om dødsboet og som hovedregel uden boafgift. |
Vil du have et personligt tilbud på livsforsikring? Tager 2 minutter, uden binding.
Få tilbudHvorfor er den vigtig?
Som samlever uden testamente arver din partner intet automatisk. Selv hvis I har boet sammen i 20 år.Eksempel: Et par har boet sammen i 12 år. De bor i et hus, men kun den ene står på skødet. Ejeren dør pludseligt. Den efterladte står tilbage med:
- Et hus, den efterladte ikke ejer: uden testamente arver afdødes børn det hele, og er der ingen børn, arver afdødes forældre
- Ingen automatisk ret til afdødes pensioner, medmindre samleveren er indsat som begunstiget
- Ingen ægtefællepension
- Risiko for at skulle flytte, når boet gøres op
Hvad koster en krydslivsforsikring?
Prisen afhænger af alder, helbred, forsikringssum og løbetid for den, der er forsikret, og I betaler hver især for den forsikring, I ejer. Du kan se prisen på en livsforsikring med det samme i vores [livsforsikrings-beregner](/livsforsikring/beregner); en krydslivsforsikring er to af dem, én på hvert liv. Om der kræves helbredsoplysninger, afhænger af sum og selskab.Vigtige overvejelser
- Ejerskab og begunstigelse: Sørg for, at hver af jer står som ejer af forsikringen på den andens liv. Er forsikringen i stedet tegnet på dit eget liv, skal din partner indsættes som begunstiget, og udbetalingen bliver så arv med boafgift for en ugift samlever.
- Periode: Vælg en periode der dækker mens I har fællesøkonomi, typisk 20-25 år.
- Ægteskab: Ved giftermål får I automatisk arveret. Mange par opsiger krydslivsforsikringen herefter.
- Børn: Hvis I har fællesbørn er behovet ofte større, ikke mindre.
Krydslivsforsikring vs. samlevertestamente
Mange spørger om de skal vælge det ene eller det andet. Svaret er typisk **begge**:- Samlevertestamente: giver samleveren mest mulig arv efter arveloven; med et udvidet samlevertestamente kan I arve hinanden næsten som ægtefæller, op til 7/8 af boet. Det sætter ikke automatisk en pulje penge til rådighed.
- Krydslivsforsikring: udbetaler kontant, penge der kan bruges til at købe arvinger ud, betale husleje, eller blot give økonomisk ro.