I forsikringsforstand er det storm, når vindstødene når over 17,2 m/s, vindstyrke 8 på Beaufort-skalaen, målt af DMI. Først dér træder husforsikringens stormdækning i kraft. Husforsikringen dækker skader på selve bygningen, mens indboforsikringen dækker dine ting, hvis regnen trænger ind gennem hullet. Stormflod fra havet er derimod ikke en stormskade, den hører under den statslige stormflodsordning.
Kort fortalt
Når DMI varsler efterårets første storm, dukker det samme spørgsmål op i indbakken hos os: "Hvor meget skal det blæse, før forsikringen dækker?" Svaret er præcist: **vindstød over 17,2 m/s**, hvilket svarer til vindstyrke 8 på Beaufort-skalaen. Det er den grænse, forsikringen bruger, ikke en fornemmelse af, at "det blæste godt nok meget i nat".Tre ting er værd at have på plads, inden vinden tager fat:
- Grænsen er 17,2 m/s i vindstød: målt af DMI, ikke skønnet hjemme i haven.
- Husforsikringen tager bygningen, indboforsikringen tager dine ting: ved større skader arbejder de to dækninger sammen.
- Stormflod fra havet er ikke en stormskade: det er en helt anden ordning med sine egne regler.
Hvornår er det "storm" i forsikringsforstand?
Forsikringen bruger sin egen grænse, og den er lavere end DMI's stormklasse: **vindstød på mindst 17,2 m/s**, hvilket svarer til vindstyrke 8 på Beaufort-skalaen. Orkan er en helt anden liga: 32,7 m/s i middelvind over ti minutter, og vindstødene ligger endnu højere. Når du anmelder en stormskade, trækker selskabet selv DMI's vinddata for dit område, du skal altså ikke selv bevise vindstyrken, men det er en god idé at notere dato og tidspunkt for vejrhændelsen.Ligger vindstødene under grænsen, betragtes skaden som almindelig vejrpåvirkning, og så kan erstatningen blive nedsat eller afvist. Det er her, mange bliver overraskede: en blæsende dag, der løsner en i forvejen slidt tagsten, er ikke automatisk en stormskade.
Stormene kommer næsten altid i efterårs- og vintermånederne: af de 19 navngivne storme siden 2013 faldt 17 mellem oktober og marts. Det er derfor, september er det rigtige tidspunkt at gå tag, hegn og have efter, ikke dagen før DMI's varsel.
Vil du have et personligt tilbud på husforsikring? Tager 2 minutter, uden binding.
Få tilbudNavngivne storme i Danmark siden 2013
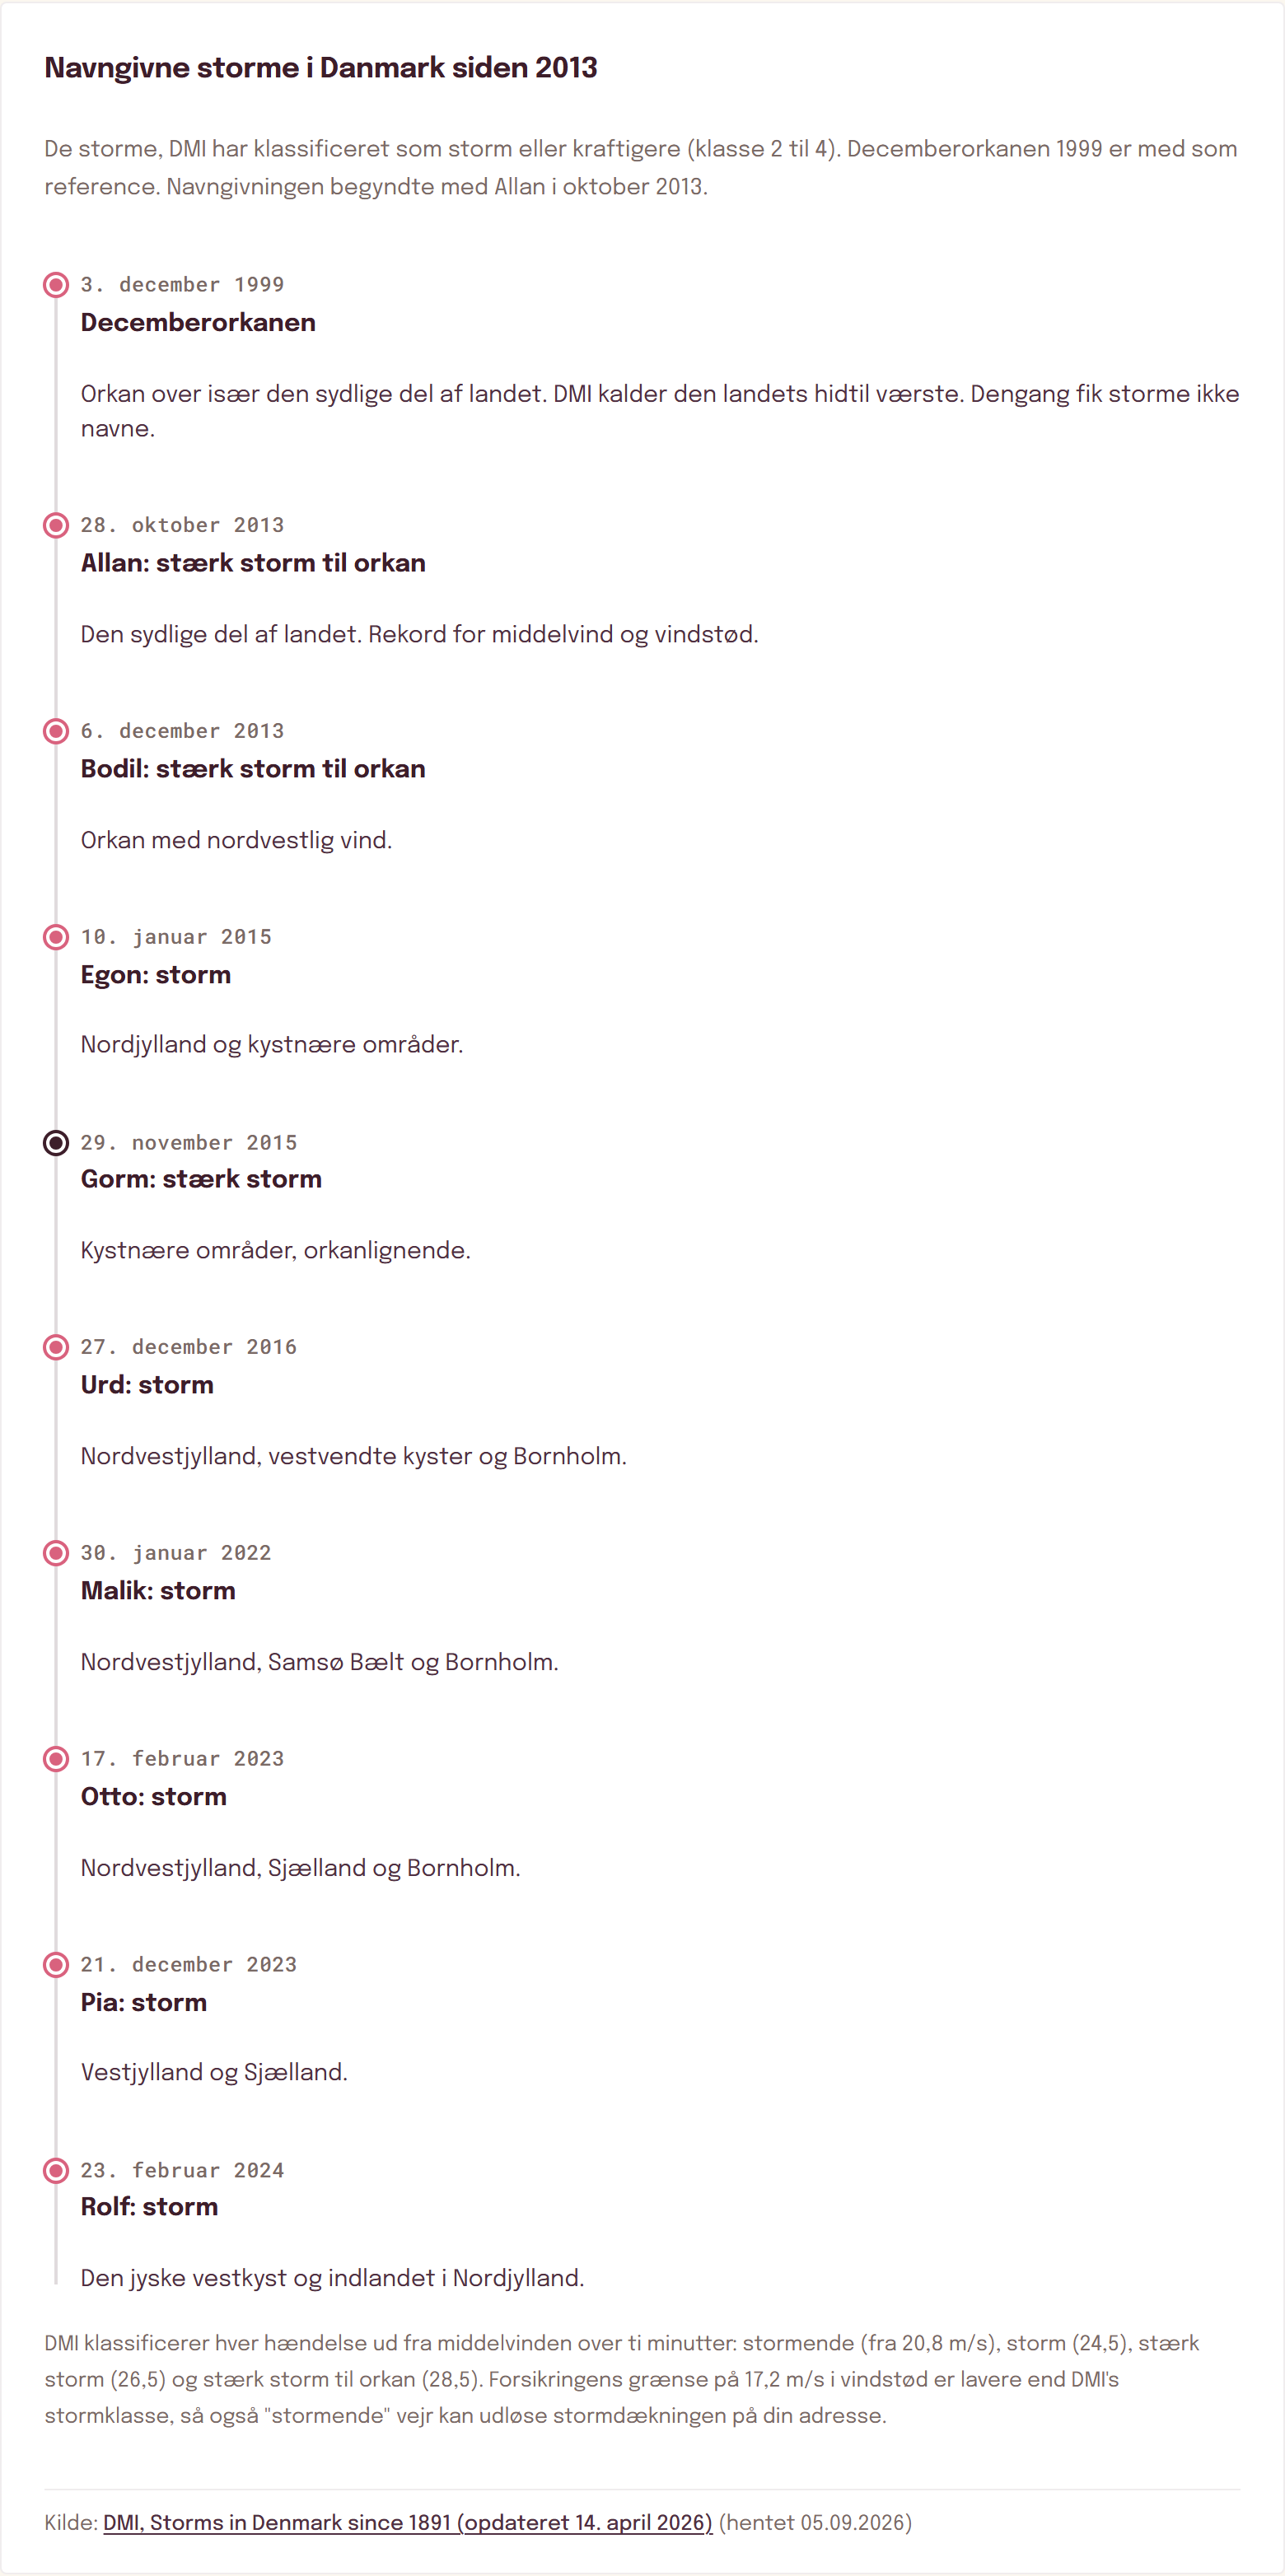
DMI har givet danske storme navne siden Allan i oktober 2013, efter at den samme storm var kendt under tre forskellige navne fra England, Tyskland og Sverige. Siden da er 19 storme blevet navngivet. Kun ni af dem nåede DMI's klasse "storm" eller kraftigere; resten var "stormende" vejr, som typisk kun rammer kysterne. Bemærk, at DMI's klasser bygger på middelvinden, mens forsikringens grænse er 17,2 m/s i vindstød. En storm behøver altså ikke et navn for at være en stormskade på din adresse.
| Navn | Dato | DMI-klasse |
|---|---|---|
| Allan | 28. oktober 2013 | Stærk storm til orkan |
| Bodil | 6. december 2013 | Stærk storm til orkan |
| Carl | 15. marts 2014 | Stormende |
| Dagmar | 9. januar 2015 | Stormende |
| Egon | 10. januar 2015 | Storm |
| Freja | 8. november 2015 | Stormende |
| Gorm | 29. november 2015 | Stærk storm |
| Helga | 4. december 2015 | Stormende |
| Urd | 27. december 2016 | Storm |
| Ingolf | 29. oktober 2017 | Stormende |
| Johanne | 10. august 2018 | Stormende |
| Knud | 21. september 2018 | Stormende |
| Alfrida | 2. januar 2019 | Stormende |
| Laura | 12. marts 2020 | Stormende |
| Malik | 30. januar 2022 | Storm |
| Nora | 19. februar 2022 | Stormende |
| Otto | 17. februar 2023 | Storm |
| Pia | 21. december 2023 | Storm |
| Rolf | 23. februar 2024 | Storm |
Kilde: DMI, Storms in Denmark since 1891, opdateret 14. april 2026, hentet 05.09.2026. Klasserne er DMI's fire klasser efter middelvind over ti minutter: stormende (fra 20,8 m/s), storm (fra 24,5), stærk storm (fra 26,5) og stærk storm til orkan (fra 28,5).
I årene 2020 til 2025 har DMI's liste mellem 0 og 5 registreringer af stormende vejr eller storm om året, flest i 2023 (5) og ingen i 2021. Vil du vide, om det blæste over grænsen på din adresse en bestemt dag, kan du slå det op i vores stormtjek på siden om stormskade, som henter DMI's målinger for din kommune.
Hus eller indbo, hvem dækker hvad ved stormskade?
Ved en stormskade arbejder dine to boligforsikringer sammen, men de dækker hver sit:Husforsikringen dækker bygningen
- Tag: blæste tagsten, tagplader og inddækning
- Vinduer og døre, der knuses af flyvende genstande
- Skorsten, antenne og parabol, der vælter eller rives løs
- Træer, der vælter ned over hus, garage eller carport: inklusive fjernelse
- Følgeskader: regn, der trænger ind gennem stormhullet
- Nødforanstaltninger som akut afdækning med presenning
- Genhusning, hvis huset er ubeboeligt
Indboforsikringen dækker dine ting
Hvis regnen trænger ind gennem et stormhul i taget og ødelægger møbler, tøj eller elektronik, er det indboforsikringen, der dækker, ikke husforsikringen. Selvrisikoen står i din police og er ofte forskellig på hus- og indboforsikringen.
Det, der typisk ikke er dækket
- Manglende vedligehold: løse tagsten, rådne hegnsstolper og nedslidt træværk, bygningen skal være forsvarligt vedligeholdt
- Løse ting i haven: trampoliner, parasoller og havemøbler, der ikke er fastgjort
- Træer, der vælter af råd uden samtidig storm
Før stormen: 24-48 timer gør forskellen
DMI varsler typisk storm 24-48 timer i forvejen, og det vindue er din vigtigste forsikring mod en ødelagt weekend. De vigtigste tiltag:- Fastgør eller flyt alt løst i haven: havemøbler, trampolin, grill, parasoller og plantekasser. Tommelfingerregel: kan to personer løfte det, kan vinden også.
- Tjek taget: løse eller flækkede tagsten og rygningens fastgørelse er det, stormen får fat i først.
- Luk alle vinduer og døre: også på læsiden, hvor et åbent vindue kan skabe overtryk indefra.
- Flyt bilen væk fra træer, høje hegn og lavtliggende områder.
- Tag billeder af hus og have: dokumentation før stormen gør en eventuel skadesag langt lettere.
Efter stormen: sådan håndterer du skaden
Tagsten på fortovet og en fugtig plet i loftet: sådan griber du det rigtigt an:- Vent, til stormen har lagt sig, og sikr området. Pas på elledninger, ustabile træer og løse tagsten, og bliv på jorden; et stormbeskadiget tag er farligt at gå på.
- Tag billeder, før noget repareres: både udefra og indefra.
- Begræns skaden: få dækket hullet med presenning og flyt indbo væk fra det våde område. Akut afdækning dækkes som nødforanstaltning.
- Anmeld skaden: ring til skadeservice på 98 98 98 98, eller se vejledningen under anmeld stormskade.
- Saml dokumentation: kvitteringer for tidligere vedligehold (fx tagservice) styrker sagen, og notér vejrhændelsen, selskabet tjekker selv DMI's vinddata.
Stormflod er IKKE en stormskade
Her går mange galt i byen: **storm er vinden, stormflod er vandet**. Hvis ekstremt højvande fra hav eller fjord presses ind over land og oversvømmer din bolig, er det ikke en stormskade, og din hus- eller indboforsikring dækker ikke direkte.Stormflodsskader hører under den statslige stormflodsordning, som i dag administreres af Naturskaderådet (tidligere kendt som Stormrådet). Ordningen finansieres via et lille bidrag, du betaler sammen med din brandforsikring, og den aktiveres kun, når der er officielt erklæret stormflod i dit område.
Det praktiske er dog enkelt: du anmelder stadig skaden via din forsikring, som videresender sagen til ordningen. Du skal altså ikke selv finde den rigtige myndighed midt i kaosset, ring til os på 40 50 84 84, hvis du er i tvivl om, hvor din skade hører hjemme.
Husk også sondringen til skybrud: kraftig regn fra oven dækkes af husforsikringens skybrudsdækning, læs mere under skybrud.
Sådan får du styr på stormdækningen inden sæsonen
Stormdækning er en del af husforsikringens grunddækning hos os, formidlet via vores partner Forsia. Det vigtigste, du selv kan gøre inden stormsæsonen, er at sikre, at din [husforsikring](/husforsikring) passer til dit hus, og at tag og have er vedligeholdt, så dækningen holder hele vejen.Vil du have et tilbud, tager det få minutter via vores tilbudsformular, eller ring til os på 40 50 84 84, så gennemgår vi din dækning sammen. Har du allerede en akut skade, går du direkte til skadeservice på 98 98 98 98.
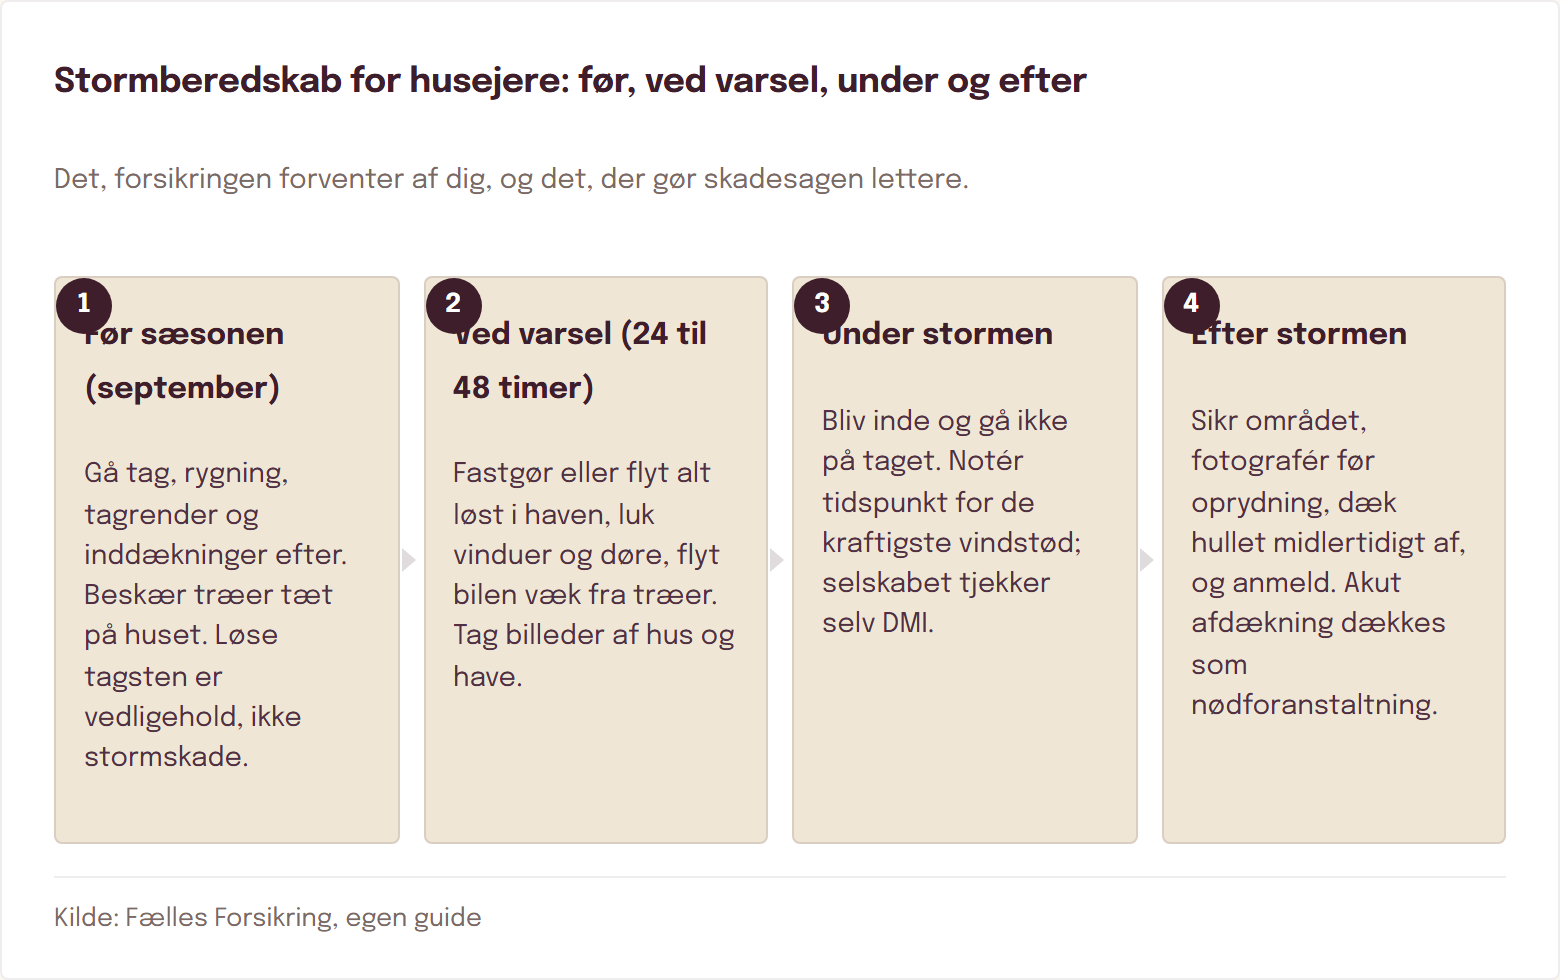
Guide til husejerforeningens medlemmer: stormberedskab i fire trin
Grundejer- og husejerforeninger får ofte spørgsmålet, når DMI varsler: hvad skal vi gøre nu, og hvad er vores eget ansvar? Figuren her samler de fire trin, hver husejer bør kende, og kan deles direkte i foreningens nyhedsbrev.
Stormberedskab for husejere: før, ved varsel, under og efter
Det, forsikringen forventer af dig, og det, der gør skadesagen lettere.
-
Før sæsonen (september)
Gå tag, rygning, tagrender og inddækninger efter. Beskær træer tæt på huset. Løse tagsten er vedligehold, ikke stormskade.
-
Ved varsel (24 til 48 timer)
Fastgør eller flyt alt løst i haven, luk vinduer og døre, flyt bilen væk fra træer. Tag billeder af hus og have.
-
Under stormen
Bliv inde og gå ikke på taget. Notér tidspunkt for de kraftigste vindstød; selskabet tjekker selv DMI.
-
Efter stormen
Sikr området, fotografér før oprydning, dæk hullet midlertidigt af, og anmeld. Akut afdækning dækkes som nødforanstaltning.
Vis som tabel
| Trin | Hvad du gør |
|---|---|
| 1 | Før sæsonen (september). Gå tag, rygning, tagrender og inddækninger efter. Beskær træer tæt på huset. Løse tagsten er vedligehold, ikke stormskade. |
| 2 | Ved varsel (24 til 48 timer). Fastgør eller flyt alt løst i haven, luk vinduer og døre, flyt bilen væk fra træer. Tag billeder af hus og have. |
| 3 | Under stormen. Bliv inde og gå ikke på taget. Notér tidspunkt for de kraftigste vindstød; selskabet tjekker selv DMI. |
| 4 | Efter stormen. Sikr området, fotografér før oprydning, dæk hullet midlertidigt af, og anmeld. Akut afdækning dækkes som nødforanstaltning. |